Non, un chèque ne peut pas être déposé directement sur un Livret A
La marche à suivre : encaisser le chèque sur un compte courant puis faire un virement vers le Livret A
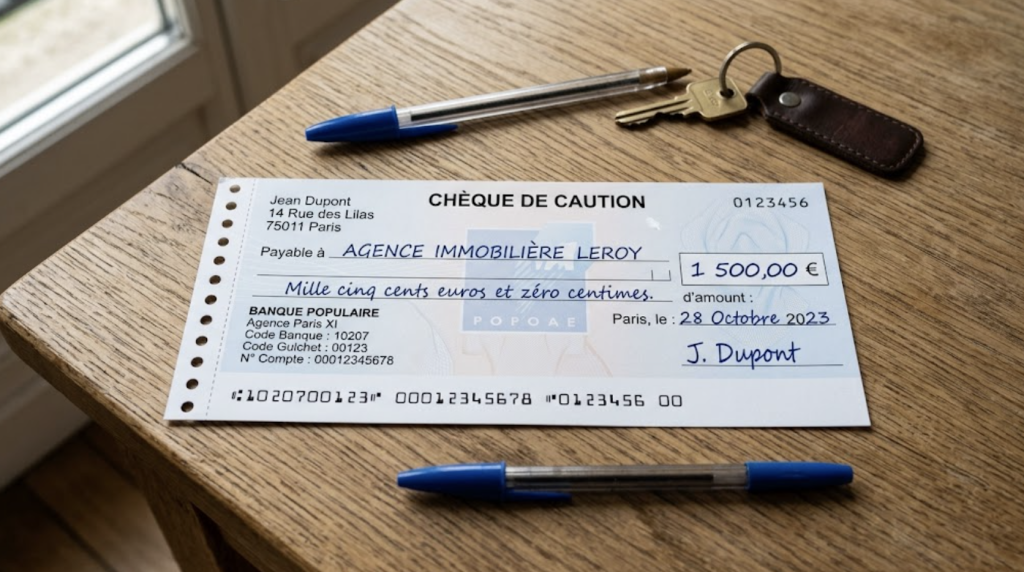
Déposez d’abord le chèque sur votre compte courant : au guichet, dans un automate ou via l’application si votre banque propose le dépôt mobile. Pensez à endosser le chèque au dos en y ajoutant votre signature et, si demandé, votre numéro de compte.
Lorsque la somme est créditée et disponible, faites un virement vers votre Livret A depuis votre espace bancaire. Sélectionnez le compte courant à débiter, le Livret A à créditer, puis indiquez le montant. Le virement entre vos comptes est généralement gratuit et instantané lorsqu’ils sont détenus dans la même banque.
Mise en garde : attendez que le chèque soit bien encaissé avant de transférer l’argent. Un crédit peut être provisoire : si le chèque est sans provision ou contesté, la banque peut reprendre la somme.
Peut-on alimenter un Livret A par chèque dans la même banque ?
Même si votre compte courant et votre Livret A sont ouverts dans le même établissement, le chèque doit en pratique passer par le compte courant. Vous ne pouvez donc pas remettre un chèque en demandant qu’il soit directement crédité sur le livret.
Certaines banques peuvent prévoir des procédures en agence, notamment pour un Livret A détenu par un mineur. Cela ne change toutefois pas la logique : l’opération est traitée via un compte de dépôt ou nécessite une vérification spécifique de l’établissement. Le plus simple reste de déposer le chèque sur votre compte courant, puis de réaliser le virement vers le Livret A depuis l’application.
Comment verser l’argent sur votre Livret A après l’encaissement du chèque
Faire un virement depuis votre compte courant
Une fois le chèque encaissé, le moyen le plus simple consiste à faire un virement de votre compte courant vers votre Livret A. Dans votre espace client, choisissez votre compte courant comme compte à débiter, puis votre livret comme compte à créditer. Saisissez le montant, contrôlez les comptes sélectionnés et validez.
Si les deux comptes sont ouverts dans la même banque, l’opération est habituellement immédiate. Si votre Livret A est détenu dans un autre établissement, vérifiez d’abord que son RIB est bien enregistré comme bénéficiaire et que la banque autorise ce type de virement. Ne transférez que de l’argent réellement disponible, et non un montant encore en attente d’encaissement.
Effectuer un versement en agence ou depuis l’application bancaire
Depuis l’application bancaire, recherchez la rubrique « Virements », « Épargne » ou « Mes comptes », selon votre établissement. Certaines banques affichent directement un bouton du type « Alimenter mon Livret A ». C’est pratique pour verser une somme ponctuelle après un chèque, sans devoir programmer quoi que ce soit.
Vous pouvez aussi demander le versement en agence, notamment si vous préférez être accompagné ou si vous rencontrez un blocage dans l’application. Munissez-vous d’une pièce d’identité et, si nécessaire, des références de votre compte courant et de votre Livret A. L’agent ne peut verser que la somme disponible sur votre compte, après les éventuels délais liés à l’encaissement du chèque.
Vérifier le plafond du Livret A avant le versement
Avant de valider le virement, regardez le solde de votre Livret A. Son plafond de versements est fixé à 22 950 € pour une personne physique. Les intérêts versés chaque année peuvent faire dépasser ce montant : c’est autorisé. En revanche, vous ne pouvez plus ajouter de nouveaux versements une fois le plafond atteint.
Si le montant du chèque est supérieur à la place restante sur le livret, la banque peut refuser le virement ou ne créditer qu’une partie de la somme. Dans ce cas, gardez le surplus sur votre compte courant ou orientez-le vers une autre solution d’épargne adaptée à votre situation.
Délais, montant disponible et règles à connaître
Quand l’argent du chèque est-il disponible sur le compte courant ?
Après la remise du chèque, la somme apparaît souvent sur le compte sous un à quelques jours ouvrés, selon votre banque, le mode de dépôt et l’établissement émetteur. Un dépôt effectué un vendredi, un week-end ou un jour férié peut donc prendre un peu plus de temps.
Attention : le crédit peut être provisoire tant que la banque n’a pas définitivement encaissé le chèque. Si le chèque est sans provision, opposé ou irrégulier, elle peut débiter à nouveau votre compte. Attendez que le montant soit bien disponible avant de l’utiliser ou de le transférer vers votre Livret A.
À partir de quand le versement produit-il des intérêts ?
Le Livret A fonctionne par quinzaine : les intérêts ne commencent pas à courir le jour exact du versement. Un montant versé entre le 1er et le 15 du mois produit des intérêts à partir du 16. S’il est versé entre le 16 et le dernier jour du mois, les intérêts commencent le 1er jour du mois suivant.
Pour ne pas perdre une quinzaine d’intérêts, essayez donc de réaliser votre virement avant le 15 ou avant la fin du mois. Par exemple, un versement effectué le 14 commence à rapporter dès le 16, tandis qu’un versement fait le 16 ne produira des intérêts qu’à partir du 1er du mois suivant.
Que se passe-t-il si le Livret A a atteint son plafond ?
Lorsque votre Livret A atteint son plafond de versements de 22 950 €, vous ne pouvez plus y ajouter d’argent. Les intérêts continuent néanmoins d’être versés et peuvent faire dépasser ce plafond : seuls les nouveaux versements sont bloqués, pas les intérêts acquis.
Si vous tentez de virer une somme trop importante, la banque peut refuser l’opération ou la limiter au montant restant disponible, selon ses modalités. L’argent ne disparaît pas : il reste sur votre compte courant. Vous pouvez alors le conserver temporairement, le placer sur un autre livret ou examiner une solution d’épargne adaptée à vos projets.
Cas particuliers : mineur, chèque de banque et compte dans une autre banque
Déposer un chèque au nom d’un enfant titulaire d’un Livret A
Un chèque établi au nom d’un enfant doit être encaissé sur un compte ouvert à son nom, et non sur le compte personnel de l’un de ses parents. S’il possède un compte courant dans la même banque que son Livret A, le représentant légal peut ensuite transférer la somme vers son épargne.
Si l’enfant n’a pas de compte courant, contactez sa banque avant de déposer le chèque. Les modalités varient selon l’âge de l’enfant et les produits détenus : l’établissement peut demander l’intervention du parent ou du représentant légal. Conservez le chèque et évitez de l’endosser au hasard tant que la banque ne vous a pas indiqué la procédure applicable.
Utiliser un chèque de banque pour alimenter son épargne
Un chèque de banque est émis par une banque qui bloque normalement la somme correspondante sur le compte de son client. Il offre donc davantage de sécurité qu’un chèque classique, notamment pour une vente entre particuliers. Cela ne permet pas pour autant de le créditer directement sur un Livret A.
Vous devez suivre le même parcours : dépôt du chèque de banque sur votre compte courant, puis virement vers le livret une fois les fonds disponibles. Vérifiez toujours l’authenticité du chèque de banque auprès de la banque émettrice, en utilisant un numéro trouvé par vos propres moyens et non celui communiqué par le vendeur ou l’acheteur.
Transférer l’argent vers un Livret A détenu dans une autre banque
Vous pouvez alimenter un Livret A ouvert dans une autre banque par virement, à condition que le compte courant débité soit également ouvert à votre nom. Récupérez le RIB du Livret A, puis ajoutez-le comme bénéficiaire depuis votre espace bancaire. Une validation renforcée peut être demandée lors du premier ajout.
Le transfert prend généralement un jour ouvré, parfois davantage selon les contrôles de sécurité de la banque émettrice. Vérifiez avec attention l’IBAN, le nom du titulaire et le plafond de virement autorisé par votre banque. Le chèque, lui, doit toujours être encaissé au préalable sur votre compte courant avant d’être envoyé vers le Livret A.